Для начала надо признать само наличие проблемы, преодолеть стадию отрицания, чтобы перейти к принятию. Для этого распишите все долги и грядущие выплаты, прикиньте будущие доходы и примите ситуацию, какой бы печальной она ни была. Затем выработайте антикризисный план: когда и какие суммы вы направите на погашение.
А еще:
● Проверьте возможности рефинансирования.
Несколько кредитов можно заменить одним, более выгодным. Например, вместо трех кредиток с запутанным графиком выплат и космическим процентом (25–35 % годовых) берете один потребительский кредит со ставкой 15 % и фиксированным графиком платежей. Не забудьте при этом сжечь кредитные карты.
● Погашайте кредит досрочно, если можете.
«Зачем? Я прекрасно справляюсь со своими долгами. Денег хватает, зачем торопиться с выплатой?» А затем, что любая небольшая проблема (потеря работы, болезнь, скачок курса доллара, непредвиденные расходы) грозит просрочкой платежа – и ваш бюджет, хлипкий, как домик Ниф-Нифа, рассыплется на части.
● Рассматривайте досрочное погашение как выгодную инвестицию.
Да-да. Нет смысла платить банку 15 % по кредиту и при этом вкладывать свободные деньги на депозит под 7 %. Считайте, что вкладываете деньги под 15 %.
Стратегии погашения кредита
Выбираться проще, имея под рукой план действий, – стратегию, которой вы будете придерживаться несмотря ни на что. Их может быть две:
● С максимальной эффективностью.
Из всех кредитов выбираем тот, что с максимальной ставкой (обычно это кредитная карта или, не дай бог, микрокредит), и все свободные деньги бросаем на его погашение.
● С быстрым результатом.
Выбираем самый маленький долг и максимально быстро его погашаем. Долгов стало меньше. Можно вычеркивать. Да, вы немного теряете на процентах, но ведь вы и так теряли.
И последнее условие – самое важное: придерживайтесь выбранной стратегии во что бы то ни стало. Ключ к успеху – в непреклонном намерении избавиться от долгов. И не влезайте в кредиты снова!
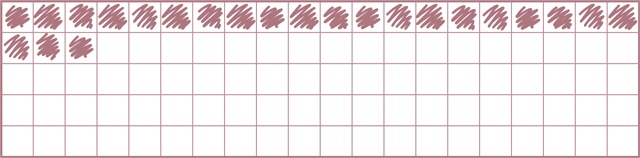
ТРЕКЕР ПОГАШЕНИЯ ДОЛГА
Разделите весь оставшийся долг на 100 частей и каждый раз, выплатив сотую часть, закрашивайте жизнерадостным цветом одну из клеток.
Анализируем расходы
Вы уже ведете учет расходов и, кажется, делаете все возможное для своего финансового благополучия. Увы, я вас расстрою: просто фиксировать суммы – недостаточно. Как пытаться похудеть, взвешиваясь и вздыхая над весами, и снова пить чай с круассаном, так же и в финансах. Можно годами вести таблицы, но ничего не менять, продолжать тратить и вздыхать: «Эх, опять не удалось ничего отложить».
Поэтому сначала вы собираете факты – бесстрастно фиксируете происходящее. После этого приступаете к их анализу – смóтрите, что получилось. Ответьте на два вопроса:
1. Нравится ли мне, как я трачу свои деньги?
2. Остаются ли деньги на сбережения и инвестиции?
Если на оба вопроса вы ответили «да», тогда, пожалуй, переходите сразу к главе «Инвестиции». Но, если чувствуете, что часть денег потрачена без смысла и без удовольствия (обидно, конечно), если видите, что на сбережения опять не остается, – тогда эта глава для вас. Будем оптимизировать расходы.
План такой:
● найти дополнительные источники денег;
● оптимизировать расходы по категориям;
● переключить мозг в режим осознанного потребления.
Начинаем!
Где деньги?
Сначала прикинем, как увеличить доходы. Я не о поиске удаленных проектов и не о карьерном росте, хотя, разумеется, и он не помешает. Речь о небольших, но приятных денежных поступлениях, которые мы можем получать просто так.
Карты с кешбэком
Простой и доступный способ сэкономить за счет банка. Вы платите картой, а банк возвращает процент деньгами или бонусными баллами. Кешбэк-карты достаточно популярны, они есть у многих банков, выпускаются с разными условиями и тарифами. На что стоит обратить внимание при выборе:
● Процентные ставки.
Обычно это возврат 1–2 % со всех покупок и повышенный процент с отдельных категорий. Проверьте, актуальны ли они для вас: 10 %-ный возврат за заправку на АЗС вряд ли пригодится, если вы ездите на метро.
● Минимальный расход.
Кешбэк будет начислен только при условии, что потрачена заданная минимальная сумма. Например, те же 10 % за АЗС вы вернете, если потратите на заправках больше 10 тысяч в месяц.
● Максимальная сумма возврата.
Пожалуй, самое важное ограничение. Банк фиксирует максимальную сумму к возврату: хоть 5 миллионов потратьте, а вернут не более 15 тысяч.
● Способ начисления.
Деньгами или бонусами в магазинах-партнерах. Проверяйте, интересны ли вам эти магазины.
● Обслуживание карты.
Как правило, оно не бесплатное. Получить 3 тысячи кешбэка и отдать 5 тысяч за обслуживание карты – сделка с сомнительной выгодой.
Кешбэк-сервисы
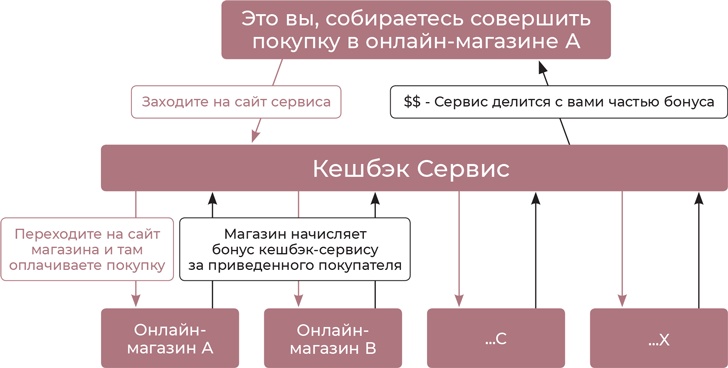
Кешбэк-сервисы возвращают проценты с онлайн-покупок, сделанных через их систему. Регистрируетесь на сайте одного из сервисов и переходите в нужный вам магазин. Скажем, на Ozon.ru за книгами о финансах. Вы оформляете покупку как обычно, а Ozon знает, что эту милую девушку привел кешбэк-сервис, и начисляет ему бонусы. Кешбэк-сервис, в свою очередь, делится частью бонуса с вами. Все довольны!
Накопленный кешбэк можно вывести на карту, на телефон или на электронный кошелек.
Только, пожалуйста, не погружайтесь с головой в онлайн-шопинг ради кешбэка. Пусть он будет приятным бонусом к действительно нужным покупкам.
Бонусные программы и программы лояльности
Полетные мили в авиакомпаниях, бонусы и баллы в продуктовых супермаркетах и в магазинах косметики – тратите как обычно, а заодно копите баллы, которыми можно будет оплатить следующую покупку или ее часть.
Налоговые вычеты
Самая заметная категория дополнительных доходов, которой уж точно не стоит пренебрегать.